À l’aube de la généralisation de la dématérialisation des factures en 2026, le paysage administratif des entreprises évolue en profondeur. La réforme, incontournable pour la grande majorité des sociétés françaises, exige non seulement une adaptation technologique rapide, mais impose aussi une véritable réflexion autour des processus internes, de la gestion électronique des documents à l’archivage numérique. Ce contexte inédit soulève de nombreux enjeux : conformité, choix de solutions techniques, calendrier progressif des obligations légales, et anticipation du passage au tout numérique pour tous les acteurs économiques concernés.
En bref :
- Obligation de facturation électronique pour toutes les entreprises entre 2026 et 2027, selon leur taille (grandes entreprises, PME, TPE).
- Choix obligatoire d’une plateforme agréée par l’État pour émettre, recevoir et stocker les factures électroniques.
- Ajout de mentions légales spécifiques sur les factures à partir du 1er septembre 2026 pour garantir la conformité fiscale.
- Mise en place d’une checklist complète pour assurer la préparation organisationnelle et technique.
- Archivage numérique et sécurisation des données obligatoires pour une durée minimale de 6 ans.
- Soutien de l’État et dispositifs d’accompagnement accessibles à tous, via des ressources et une assistance dédiée.
Dématérialisation des factures : un nouveau cadre légal pour 2026
La dématérialisation des factures s’impose en 2026 comme une réforme structurante qui touche toutes les entreprises françaises assujetties à la TVA. L’objectif affiché par la Direction générale des finances publiques : simplifier les process administratifs et renforcer la conformité fiscale. Mais qu’implique réellement ce nouveau cadre légal en pratique ?
Pour les grandes entreprises et ETI, l’émission de factures électroniques sera obligatoire à compter du 1er septembre 2026. Les PME et micro-entreprises bénéficieront quant à elles d’un an supplémentaire pour se mettre en conformité, avec une échéance fixée au 1er septembre 2027. Néanmoins, la réception de ces documents numériques s’imposera à tous dès le 1er septembre de la première année.
La loi exige que toutes les factures échangées entre entités économiques soient émises, transmises et reçues via une plateforme agréée par l’État. Ce processus implique la modification de nombreux systèmes de gestion, mais aussi la sensibilisation du personnel administratif afin d’éviter tout blocage opérationnel. Toute entreprise devra désormais désigner sa plateforme pour le traitement des flux entrants et sortants, ou déclarer ses données à l’administration fiscale selon le principe du e-reporting.
Si la finalité reste la lutte contre la fraude à la TVA et la simplification du parcours déclaratif, la conformité impose également l’ajout de mentions spécifiques sur la facture : le numéro SIREN du client, l’adresse de livraison (distincte de la facturation le cas échéant), la nature de la prestation ou du bien livré, ainsi que l’indication d’un éventuel paiement de la TVA sur les débits.
Un champ d’application large mais balisé
Cette transformation digitale couvre la quasi-totalité des opérations : livraisons de biens, prestations de services, acomptes liés à ces opérations, et même transactions publiques de biens d’occasion ou œuvres d’art. Toutefois, certains territoires d’Outre-mer (comme la Guyane ou la Nouvelle-Calédonie) conservent une exception, la TVA ne s’y appliquant pas pleinement.
L’encadrement légal récent s’est notamment traduit par un décret précis quant aux conditions de cachet électronique, de stockage et de conservation numérique des pièces pour une durée de 6 ans au minimum, à compter de leur émission.
L’accompagnement de l’État et les ressources en ligne
Le site officiel impots.gouv.fr regroupe une large palette de ressources : de la FAQ dédiée aux PME à la liste actualisée des plateformes autorisées. Un numéro d’assistance national est également actif pour accompagner toute entreprise dans cette transition. Des pages spécialisées comme Dématérialisation Factures recensent des guides pratiques et actualités pour rester informé des évolutions légales et techniques. La préparation à cette transformation repose donc sur une veille active et une capacité d’adaptation rapide.
Comment se conformer à la législation : obligations et calendrier à respecter
Adopter la facture électronique obligatoire en 2026 nécessite de suivre un calendrier précis. Les entreprises doivent intégrer progressivement ce changement majeur, en s’appuyant sur des démarches méthodiques. Contrairement à ce que l’on pourrait croire, la taille de l’entreprise influe directement sur la date d’application, fixée par la loi pour garantir une adaptation échelonnée.
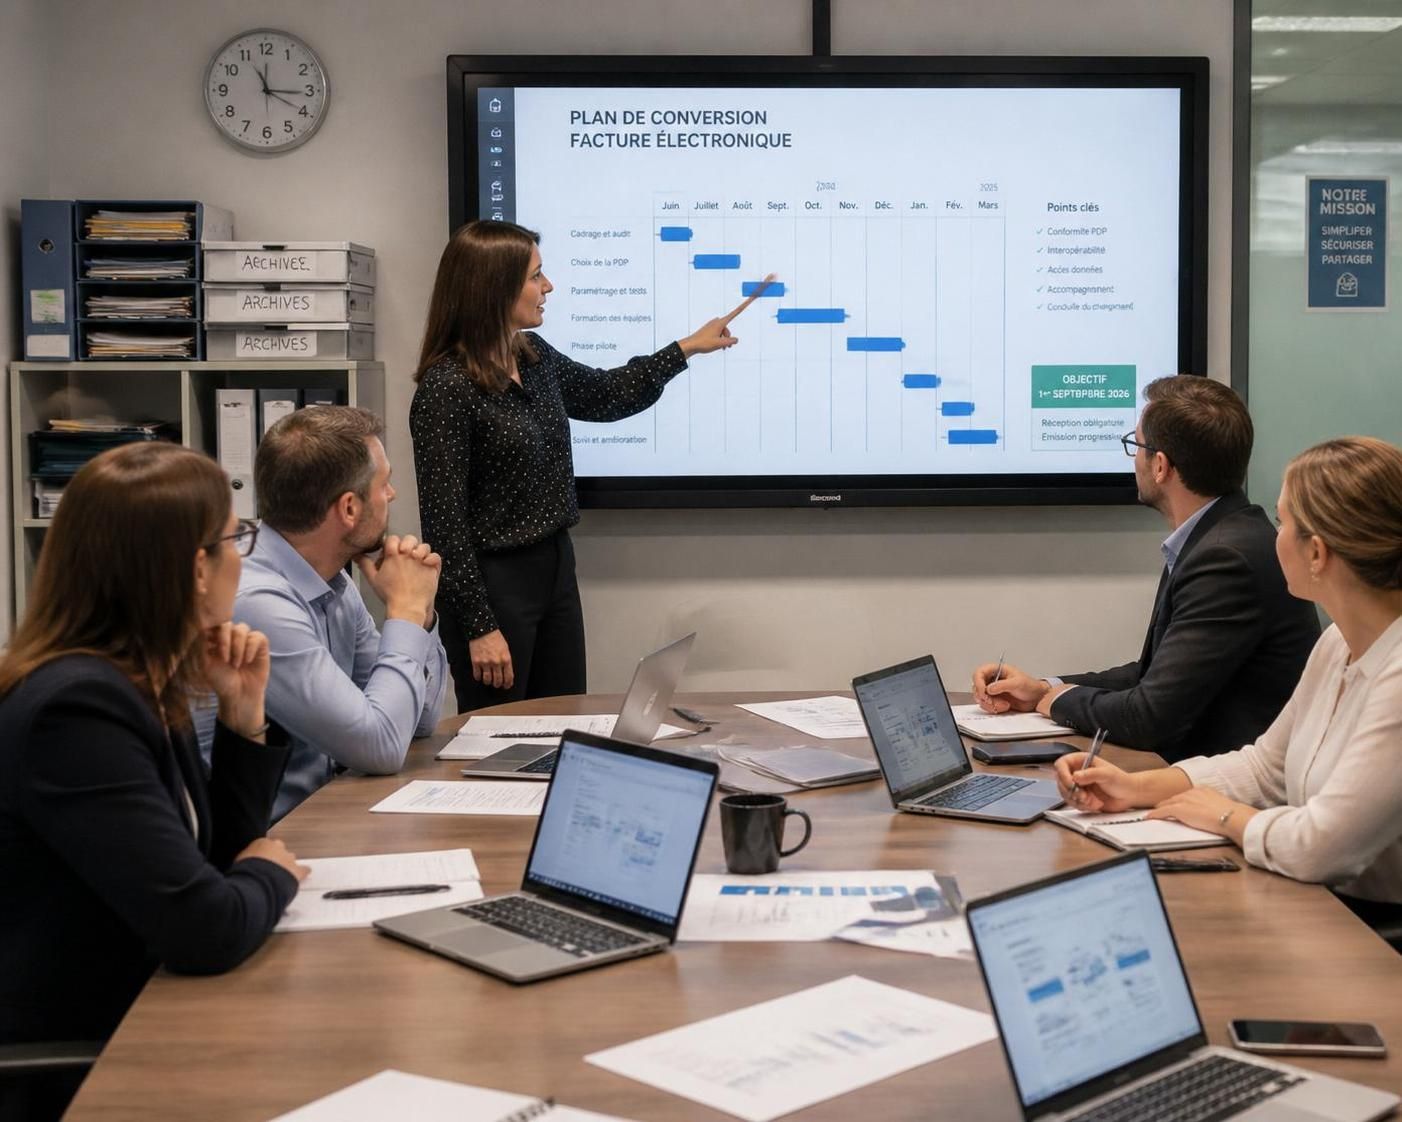
Détaillons ce calendrier : dès septembre 2026, toutes les grandes entreprises et ETI devront émettre des factures dématérialisées, tandis que les PME et micro-entreprises auront jusqu’en septembre 2027. Toutefois, dès la première date, toutes devront pouvoir recevoir de telles factures. Il est alors essentiel d’évaluer l’état de préparation interne et de désigner une plateforme validée par l’administration fiscale, soit pour le traitement direct des factures, soit pour le e-reporting.
Pourquoi un tel échelonnement ? En permettant une adaptation progressive, l’État vise à éviter toute saturation des infrastructures et à garantir un accompagnement efficace, aussi bien en matière de technique que d’accompagnement humain.
Au-delà du simple respect du calendrier, la loi oblige à intégrer de nouvelles mentions sur chaque facture, tout en garantissant leur archivage numérique. Il convient également de se préparer à l’éventualité de contrôles renforcés : la traçabilité et la possibilité de fournir des preuves électroniques deviennent des atouts majeurs en cas de litige fiscal ou juridique.
La question de la sécurisation se pose naturellement. Outre le recours au cachet électronique qualifié, l’intégrité du document doit être assurée par l’utilisation de technologies conformes (horodatage, signature numérique). En cas de doute, la vérification des prestataires sur la liste officielle publiée par l’administration demeure la meilleure garantie de conformité.
Les sanctions en cas de non-respect
Négliger ces obligations peut avoir des conséquences lourdes : rejets de factures, amendes, voire litiges en cas d’audits. Il apparaît crucial d’impliquer tous les services concernés : de la direction financière à l’équipe informatique, en passant par la gestion commerciale. À ce titre, des outils spécialisés comme ceux présentés sur les pages de solutions de facturation indépendants permettent à chaque entreprise, même de petite taille, d’aborder la réforme sans craindre d’impasses techniques ou d’erreurs réglementaires.
Quelles solutions pratiques pour automatiser la gestion électronique des documents
Face à la complexité croissante des flux et à l’ampleur de la réforme, les entreprises ne peuvent plus se satisfaire d’une organisation manuelle. La gestion électronique des documents (GED) s’affirme comme le cœur du dispositif technique, au croisement de la conformité et de la productivité.
Concrètement, une chaîne GED bien pensée permet de centraliser la réception, l’édition, l’archivage et le partage des factures au sein d’une même infrastructure numérique. Cela fluidifie non seulement la circulation des données mais minimise également les erreurs humaines, tout en accélérant les délais de traitement, essentiels pour le respect des obligations légales.
Intégrer un outil GED, c’est aussi bénéficier de modules de contrôle automatisés : validation des mentions légales, vérification des signatures électroniques, horodatages, et alertes automatiques en cas d’anomalie. Cela garantit une gestion proactive des risques et une meilleure anticipation des audits. Certaines plateformes, comme celles recensées sur solutions de dématérialisation factures, offrent par ailleurs des fonctionnalités évolutives adaptées aux besoins spécifiques des PME ou ETI.
L’adoption de la GED implique cependant une phase de paramétrage minutieuse : connexion avec les logiciels comptables existants, formation des utilisateurs, sécurisation des accès. L’évolution des habitudes de travail n’est pas à négliger. L’expérience d’un cabinet de conseil fictif, «Consultis», illustre ce basculement : une migration progressive des services, basée sur un inventaire précis des processus actuels, a permis d’éviter ruptures et surcoûts, renforçant au passage la culture de la sécurité numérique.
Archivage numérique et conservation : mode d’emploi
La législation impose la conservation électronique des factures durant au moins 6 années. Ce délai court dès l’émission ou la réception de la pièce justificative. Toute fraude ou négligence en matière d’archivage peut être lourdement sanctionnée. L’archivage performant s’appuie sur le recours à des serveurs sécurisés, un accès restreint et la traçabilité complète de toute opération.
Voici un exemple de tableau récapitulatif des points-clés incontournables :
| Obligation | Date de prise d’effet | Solution technique recommandée | Période de conservation |
|---|---|---|---|
| Emission de factures électroniques (grandes entreprises/ETI) | 1er septembre 2026 | Plateforme agréée par l’État | 6 ans minimum |
| Réception de factures électroniques (toutes entreprises) | 1er septembre 2026 | GED intégrée compatible | 6 ans minimum |
| Ajout des nouvelles mentions légales | 1er septembre 2026/2027* | Outils avec contrôle automatisé | Conservation réglementaire |
| Archivage numérique | Dès 2026 | Serveur sécurisé/hébergement certifié | 6 ans minimum |
*2027 pour PME et micro-entreprises
La checklist 2026 : 11 actions concrètes pour une conformité optimale
Pour réussir la transition, une checklist claire s’avère indispensable. Elle permet de structurer la démarche, d’anticiper les obstacles et de garantir la conformité à chaque étape du projet.
- 1. Identifier les flux concernés (clients, fournisseurs, prestations, ventes, etc.)
- 2. Évaluer les outils en place : ERP, solutions comptables, logiciels de gestion, systèmes de stockage
- 3. Choisir une plateforme agréée pour l’émission/réception et/ou le e-reporting
- 4. Mettre à jour les procédures internes (mentions obligatoires, validation, workflow)
- 5. Former les équipes à l’utilisation des nouveaux outils et aux risques de non-conformité
- 6. Sécuriser l’accès et la conservation des documents archivés
- 7. Automatiser les contrôles des mentions légales et signatures électroniques
- 8. Établir un rétroplanning précis selon le calendrier légal
- 9. Vérifier la compatibilité avec les tiers partenaires (clients, prestataires, administrations)
- 10. Créer une cellule support (interne ou externe) pour répondre à toute difficulté
- 11. Réaliser un test grandeur nature sur un échantillon de factures pour valider l’ensemble du processus avant basculement total
L’efficacité de la checklist repose sur l’implication de toutes les parties prenantes. L’expérience d’une PME fictive, «Biofleur», montre que programmer dès aujourd’hui des sessions de formation, réaliser des audits de conformité et s’outiller de solutions évolutives garantit un passage réussi au numérique.
Points clés pour réussir le déploiement
Maîtriser les délais, tester les processus, impliquer tous les services : chaque étape de la checklist conditionne le succès global du projet. Les plus avancés n’hésitent pas à faire appel à des consultants spécialisés, notamment pour s’assurer de la compatibilité de leurs pratiques avec les standards de l’administration fiscale. La dématérialisation devient ainsi un levier puissant de performance et de fiabilisation à long terme.
Dématérialisation et transformation digitale : quel impact organisationnel et humain ?
La généralisation de la dématérialisation des factures n’est pas qu’un défi technique : elle amorce un changement profond dans la culture d’entreprise. Les directions financières, administratives et opérationnelles sont toutes concernées, parfois déstabilisées face à l’ampleur de la transformation digitale. L’enjeu consiste alors à orchestrer cette mue sans dégrader le climat interne, ni entraver l’efficacité opérationnelle.
L’adaptation requiert une communication transparente sur les bénéfices de la réforme : diminution des charges administratives, accélération des paiements, traçabilité accrue. Les gestionnaires voient, par exemple, leur quotidien transformé : moins de tâches répétitives, revalorisation de missions à valeur ajoutée et développement de nouvelles compétences liées au numérique.
L’un des risques majeurs reste la résistance au changement. La pédagogie et la formation des équipes permet toutefois de passer ce cap délicat. S’appuyer sur des retours d’expérience, organiser des ateliers de co-construction et donner un accès facilité aux ressources d’assistance sont autant de leviers pour désamorcer les craintes. Prendre exemple sur les entreprises pionnières dans la gestion électronique des documents favorise la diffusion d’une culture de l’innovation et de la qualité.
Enfin, pour les prestataires de services, la transition vers la facture électronique est aussi une opportunité : proposer des audits, des formations spécialisées ou des outils d’accompagnement sur mesure devient un nouveau marché porteur.
Le processus enclenché en 2026 ne s’arrêtera pas là : la digitalisation poursuit son expansion dans d’autres domaines administratifs, poussant les entreprises à anticiper déjà les futures évolutions réglementaires et organisationnelles.
Anticiper les prochains défis numériques
Avec la montée en puissance de l’intelligence artificielle et de l’automatisation, la dématérialisation se conjugue désormais avec l’analyse prédictive et le pilotage temps réel. Le chemin vers l’entreprise 100 % digitale est amorcé – un mouvement qui redéfinit les pratiques et dessine l’avenir de la gestion documentaire en France.
Quelles entreprises sont concernées par l’obligation de facturation électronique en 2026 ?
Toutes les entreprises assujetties à la TVA et établies en France doivent émettre et recevoir des factures électroniques à partir de 2026 pour les grandes entreprises et ETI, et 2027 pour les PME/TPE.
Quelle est la durée légale de conservation des factures électroniques ?
Les factures électroniques doivent être archivées électroniquement pendant un minimum de 6 ans à compter de leur date d’émission ou de réception.
Comment choisir une plateforme de dématérialisation agréée ?
Il faut consulter la liste officielle publiée par l’administration fiscale et s’assurer que la plateforme est compatible avec les outils internes de l’entreprise.
Quelles sanctions en cas de non-respect des obligations de facturation électronique ?
Le non-respect des délais ou des procédures peut entraîner le rejet de factures, des amendes administratives, et des contentieux lors de contrôles fiscaux.
Comment préparer efficacement sa transition vers la dématérialisation des factures ?
Mettre en place une checklist, former les équipes, choisir la bonne plateforme, automatiser les contrôles et tester tous les outils avant la bascule définitive sont essentiels pour réussir la transition.
Information générale à jour à la date de publication. Pour une situation personnelle, les textes officiels et l’organisme compétent font foi.