La dématérialisation des factures bouleverse les pratiques administratives et comptables, franchissant un cap décisif avec la réforme qui impose, dès septembre 2026, le recours systématique à la facture électronique au format structuré. Cette évolution ne se résume pas à l’abandon du papier : elle engage toutes les entreprises à repenser leur gestion documentaire, à garantir la conformité légale de leurs flux de facturation et à se doter d’outils pour l’archivage numérique sécurisé. Entre le gain d’efficacité administrative et l’optimisation des coûts, le passage à la facture électronique s’inscrit déjà comme un mouvement inéluctable, porté par la volonté d’accélérer la transformation numérique, de réduire les risques d’erreur et de sécuriser les échanges.
En bref :
- La dématérialisation vise à remplacer les factures papier par des factures électroniques structurées, obligatoires pour toutes les entreprises assujetties à la TVA en 2026.
- Un simple fichier PDF ou un scan n’est plus suffisant : seul un format structuré (Factur-X, UBL, CII) transmis via une Plateforme Agréée garantit la conformité légale.
- Les entreprises doivent anticiper la transition en adoptant une gestion documentaire robuste et en choisissant des solutions compatibles avec l’archivage numérique à valeur probante.
- La réforme permet d’optimiser les coûts, d’accélérer l’automatisation et d’améliorer l’efficacité administrative en réduisant litiges et délais de paiement.
- Une erreur de conformité expose à des sanctions financières pouvant atteindre 15 000 € par an : il est donc crucial de bien comprendre la différence entre dématérialisation et facture électronique.
Dématérialisation des factures et factures électroniques : définitions et cadre légal
La notion de dématérialisation des factures a longtemps désigné la conversion du papier en numérique, via un simple scan ou un PDF. Pourtant, la réglementation française et européenne, notamment à travers l’ordonnance n° 2021-1190 du 15 septembre 2021, imprime une nouvelle exigence : celle du document électronique « structuré », lisible aussi bien par l’humain que par les logiciels de gestion ou d’archivage numérique. Dès 2026, transmettre une facture en PDF par courriel ne suffira plus.
La facture électronique exige un format structuré précis : Factur-X, UBL ou CII, transmis via une Plateforme Agréée. Ce format permet l’échange automatisé d’informations, l’intégration directe dans les logiciels de gestion documentaire et la validation rapide des flux de facturation. Contrairement à la simple dématérialisation, l’enjeu dépasse la dématérialisation minimale et engage la chaîne de valeur administrative dans un processus irréversible d’optimisation.
Un exemple concret : une PME habituée à envoyer des PDF par e-mail doit désormais adopter une solution compatible Factur-X. Sans cette évolution, la conformité légale ne sera pas respectée et l’entreprise risque une amende pouvant aller jusqu’à 50 € par facture non conforme, plafonnée à 15 000 € annuels. Pour s’y préparer, il est utile de consulter des ressources spécialisées comme ce guide sur la dématérialisation des factures 2026.
À partir de septembre 2026, toutes les entreprises, PME ou grandes structures, devront être capables de recevoir des factures électroniques ; l’obligation d’émission dépend de la taille de l’entreprise. Cette réforme redéfinit la gestion documentaire comme pierre angulaire de l’efficacité administrative contemporaine, imposant la maîtrise de l’archivage numérique selon des critères d’intégrité, d’authenticité et de durée légale (10 ans). Négliger ces aspects revient à ignorer un levier majeur d’automatisation et d’optimisation des coûts. Les prochaines sections détaillent comment franchir le cap sans faux pas.
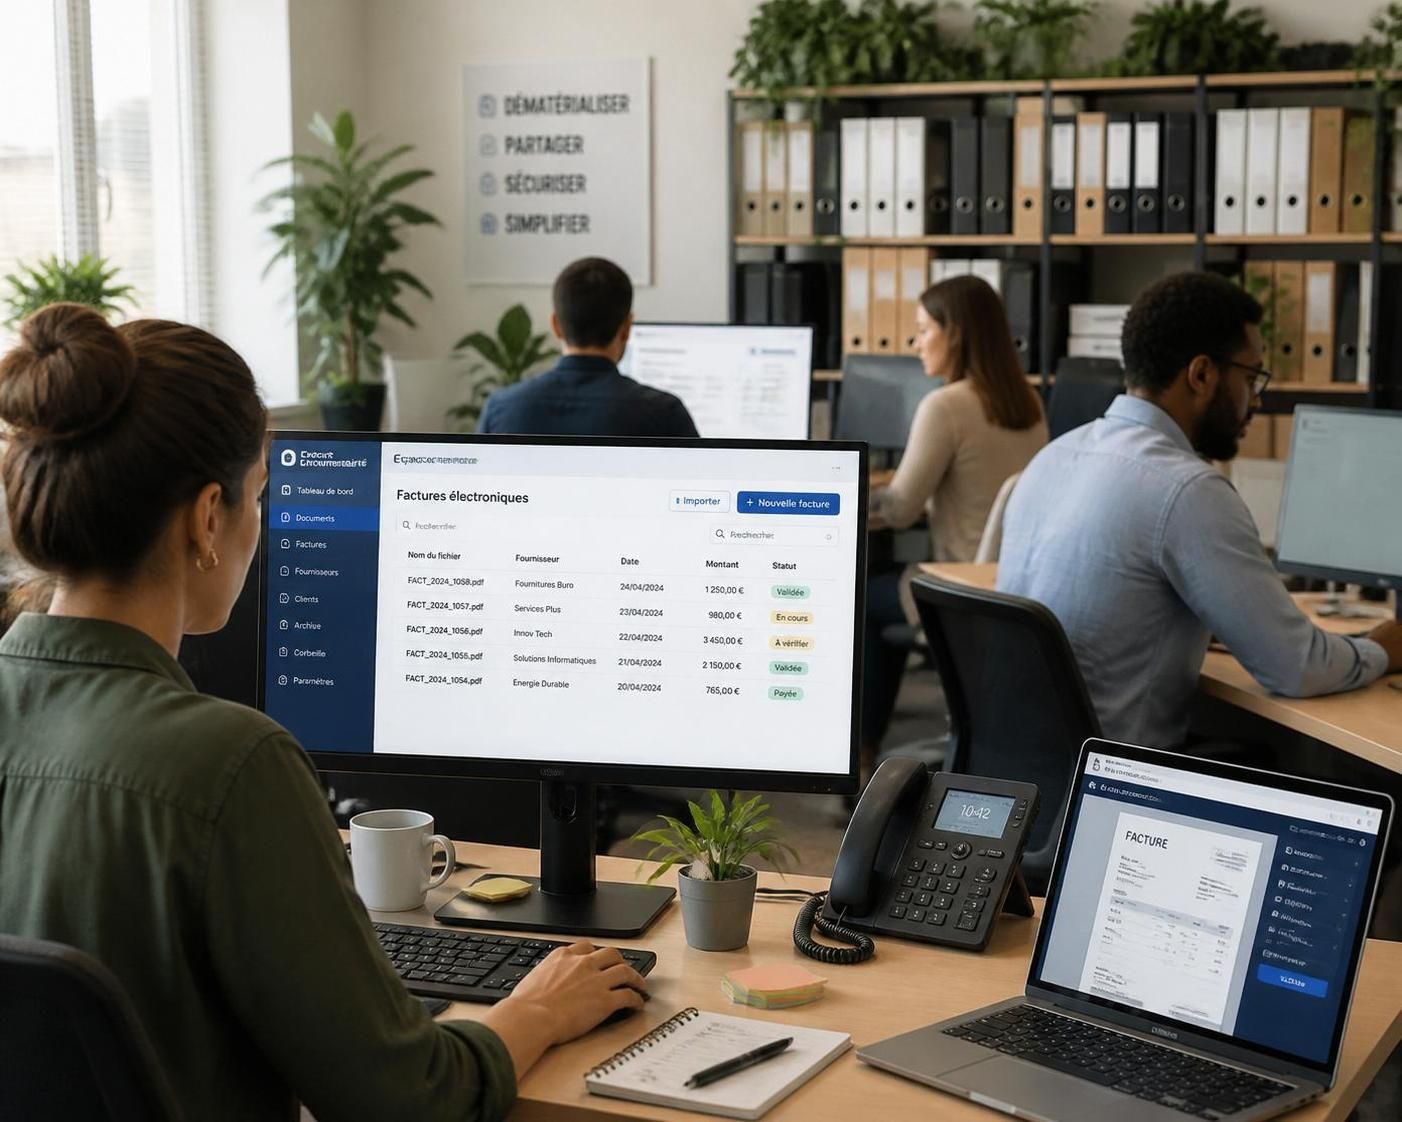
Différence entre dématérialisation et facture électronique : erreurs fréquentes et enjeux pratiques
Confondre dématérialisation et facture électronique, c’est courir un risque de conformité majeure dès que la réforme entre en vigueur. Beaucoup pensent qu’un scan ou un simple PDF par e-mail suffit à satisfaire les obligations : or, l’enjeu ne se cantonne plus à la forme visible, mais bien à la structure interne du document et au respect du flux imposé par la Plateforme Agréée.
La simple dématérialisation recouvre l’ensemble des actions permettant de s’affranchir partiellement du papier : scan, PDF, envoi électronique… Mais la facture électronique structurée implique une standardisation qui sécurise les échanges B2B. Seul un document conforme Factur-X, UBL ou CII peut être transmis et accepté dans le circuit légal sans risque de sanction. L’absence d’une telle conformité, documentée par la DGFiP, ferme la porte à une gestion documentaire réellement automatisée et aux bénéfices de la facturation électronique. L’un des écueils les plus fréquents reste la croyance que l’archivage numérique d’un PDF non structuré possède la même valeur probante qu’un flux électronique conforme.
Cas d’usage : une TPE en bâtiment, dans l’optique de se mettre à jour, s’équipe d’un nouveau logiciel. Celui-ci doit systématiquement générer des factures au format Factur-X ou UBL, et permettre leur transmission via une Plateforme Agréée reconnue pour éviter tout litige futur. Une telle anticipation évite les délais d’intégration, la survenue d’erreurs lors du rush de la réforme ou même l’exposition à d’éventuelles sanctions.
Voici un tableau comparatif pour clarifier les différences :
| Action | PDF / Scan | Facture électronique structurée |
|---|---|---|
| Format accepté | Non | Oui (Factur-X, UBL, CII) |
| Transmission directe au client | Email, non sécurisé | Via Plateforme Agréée |
| Conformité légale 2026 | Jamais | Toujours |
| Intégration automatique | Impossible | Totale |
| Archivage à valeur probante | Limité | Oui, garanti 10 ans |
Cette distinction n’est pas qu’un détail juridique : elle structure la chaîne administrative, du devis à l’archivage. La migration progressive vers la facture électronique impose d’anticiper la sélection d’un outil adapté, d’intégrer des procédures d’archivage numérique robuste et de former ses salariés à ces nouveaux usages. Moins connue, la signature électronique devient par ailleurs une garantie supplémentaire de l’intégrité du flux de facturation, condition sine qua non pour éviter les contestations.
En définitive, chaque entreprise doit s’assurer que la dématérialisation ne soit plus une fin en soi, mais un tremplin vers la conformité fiscale et la performance documentaire. Préparer ses équipes et ses outils à cette distinction, c’est garantir la pérennité de sa gestion administrative, et donc sa compétitivité dans un contexte économique en pleine mutation.
Obligations, calendrier et sanctions : ce que change la réforme de la facturation électronique
La réforme introduit une obligation graduelle et structurée, touchant l’ensemble des entreprises assujetties à la TVA en France. Les dates clefs : dès septembre 2026, la capacité à recevoir des factures électroniques devient impérative pour toutes les tailles d’entreprise. En revanche, seules les grandes entreprises et ETI devront émettre ces documents à la même échéance, tandis que les PME et les micro-entreprises bénéficient d’un sursis jusqu’en septembre 2027.
Le processus implique deux volets : d’une part, l’émission via une Plateforme Agréée, avec la production de factures électroniques structurées ; de l’autre, la réception de ces documents au sein de la gestion documentaire de l’entreprise. Le respect de ce double flux est incontournable pour garantir la conformité légale et offrir une traçabilité à toute épreuve.
Si une entreprise continue à envoyer de simples PDF après l’entrée en vigueur de la réforme, elle court des risques financiers : 50 € par facture non conforme, jusqu’à un plafond de 15 000 € par an. Le défaut d’e-reporting ou de désignation d’une Plateforme Agréée expose également à des amendes substantielles, particulièrement dissuasives. Pour comprendre si votre structure tombe sous cette réglementation, il existe des outils et des ressources en ligne, tel que l'accompagnement à la facturation pour indépendants.
Pour y voir plus clair, voici les grandes étapes du calendrier :
- 1er septembre 2026 : Toutes les entreprises doivent être en mesure de recevoir des factures électroniques structurées.
- 1er septembre 2026 : Grandes entreprises et ETI doivent obligatoirement émettre les factures électroniques pour leurs clients B2B en France.
- 1er septembre 2027 : Obligation d’émission étendue aux PME et micro-entreprises assujetties à la TVA.
Ce calendrier appelle à une anticipation proactive, notamment via un audit de l’existant (nombre de factures émises, solutions logicielles actuelles, nature des flux de facturation), la sélection d’un format cible et d’un partenaire (Plateforme Agréée). Il s’agit de sécuriser la transition pour éviter le rush à l’approche de l’échéance, synonyme d’erreurs et de surcoût. La dernière décennie a montré que les réformes comptables s’accompagnent fréquemment de contentieux pour défaut de préparation.
L’intégration de solutions permettant non seulement la création mais aussi l’archivage numérique sécurisé des factures devient centrale. Le paysage des éditeurs se structure, des ERP aux solutions dédiées à la signature électronique et à la gestion documentaire. Le respect des délais et la conformité sont la clé pour transformer la contrainte réglementaire en atout concurrentiel, capable de booster l’efficacité administrative et la confiance des partenaires.
Quels bénéfices pratiques pour les entreprises : optimisation des coûts, automatisation et fluidité
Si la réforme s’impose d’abord comme une obligation, elle ouvre des voies d’amélioration notables pour les entreprises. Le coût de traitement d’une facture papier oscille entre 14 et 20 euros, en tenant compte de l’édition, du contrôle, de l’envoi postal et de l’archivage physique. La bascule vers la facture électronique ramène ce coût à 1 ou 2 euros. L’optimisation des coûts est donc immédiate, avec des économies de plusieurs milliers d’euros par an pour une structure émettant quelques centaines de factures mensuelles.
L’automatisation des flux de facturation permet d’intégrer directement les données dans le système comptable, supprimant la ressaisie et le risque d’erreur humaine. Ce processus génère également un effet vertueux sur les délais de paiement : le traitement plus rapide des factures réduit d’au moins 5 à 10 jours le temps nécessaire à l’encaissement, un atout considérable pour la trésorerie des PME.
En outre, le gain de productivité s’accompagne d’une meilleure gestion documentaire. Fini les armoires remplies ou les dossiers perdus : chaque pièce est horodatée, indexée, accessible en quelques clics, et opposable à l’administration en cas de contrôle. L’archivage numérique garantit la conservation pendant 10 ans, selon les exigences du Code de commerce.
Liste des bénéfices concrets :
- Réduction du temps administratif consacré au traitement des factures.
- Diminution des pertes ou erreurs grâce à la traçabilité numérique.
- Automatisation totale de l’intégration comptable et rapprochement bancaire.
- Archivage numérique sécurisé et conforme à la loi.
- Meilleure réactivité face aux demandes clients ou aux contrôles fiscaux.
Pour les entreprises disposant d’un volume important de factures, investir dans une solution de gestion documentaire moderne accélère la transition et maximise l’effet de levier sur l’efficacité administrative. Opter pour des logiciels comme ceux cités sur les plateformes RH et paie permet d’intégrer la facturation électronique dans une stratégie globale de transformation digitale.
Le cercle vertueux enclenché ne se limite pas à l’économie immédiate : il s’étend à la confiance accrue des partenaires, à la valorisation des données pour le pilotage stratégique et à une image de modernité rarement négligée dans les secteurs concurrentiels. Les entreprises qui amorcent la mutation en amont bénéficient d’un avantage concret, bien au-delà de la simple conformité.
Étapes clés et outils pour réussir sa transition vers les factures électroniques
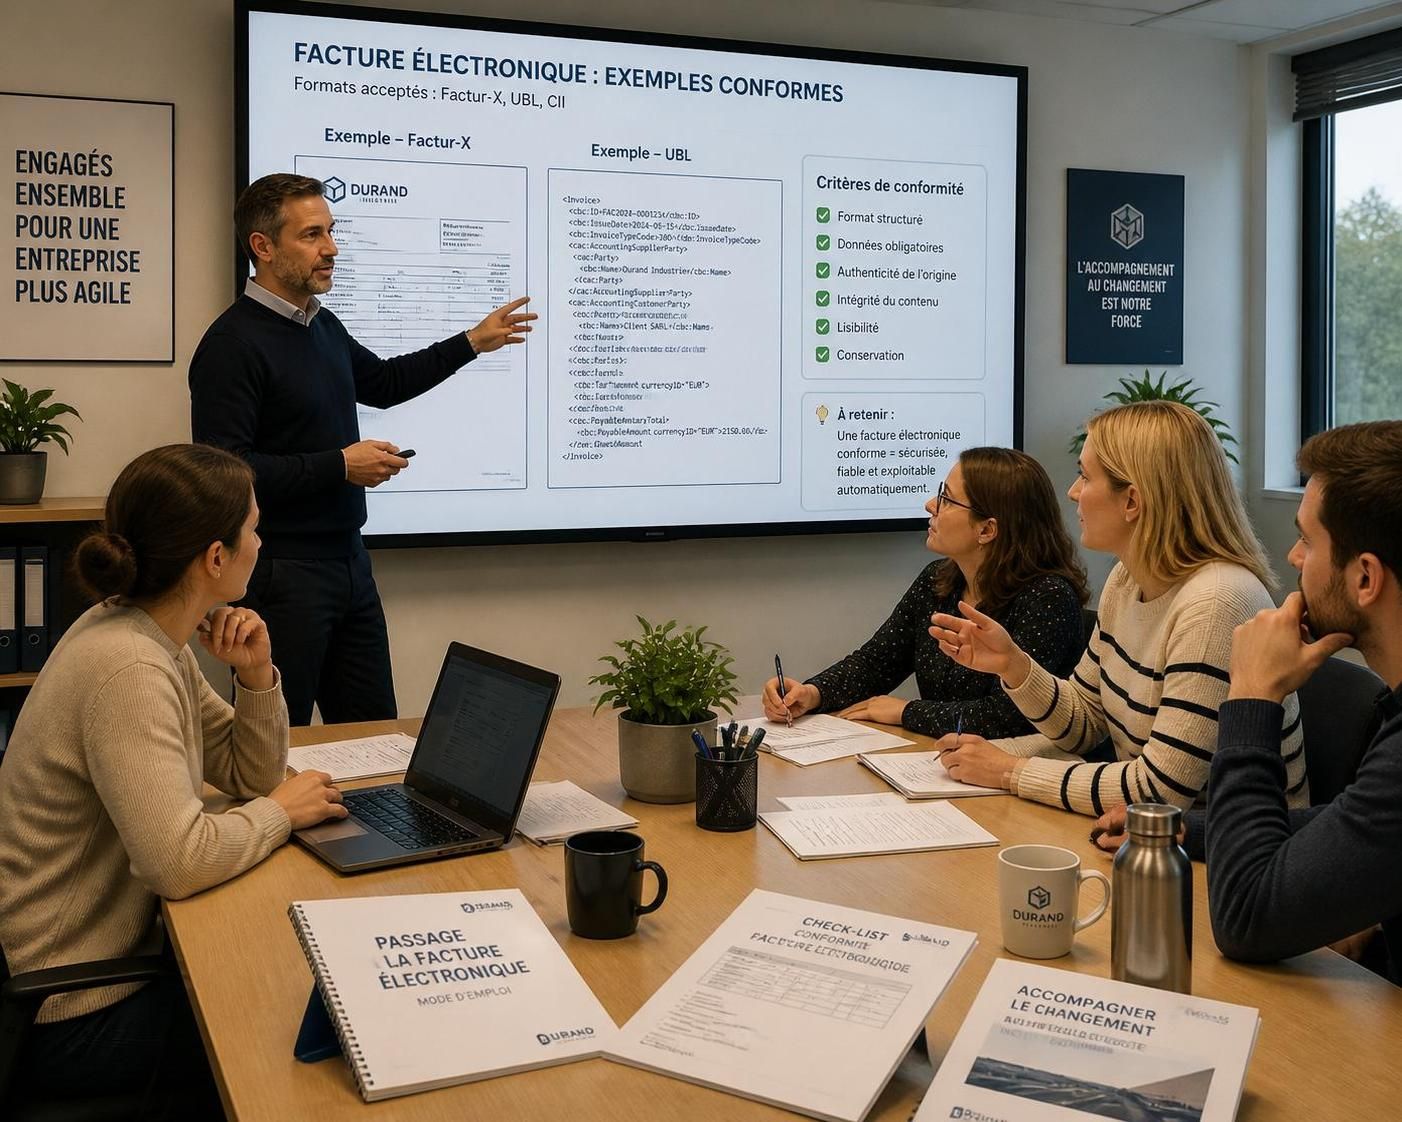
Réussir le passage à la facture électronique réclame une stratégie claire, structurée autour de trois étapes principales. La première consiste à sélectionner le bon format : Factur-X pour la plupart des PME, UBL pour les entreprises opérant à l’international, et CII pour certains flux industriels. Ce n’est pas qu’une question de technique : il en va de la capacité à exploiter efficacement les flux de facturation et d’adopter une gestion documentaire fluide.
Ensuite, il s’agit de choisir la Plateforme Agréée la plus adaptée à l’activité de l’entreprise. Cette Plateforme constitue l’interface obligatoire avec l’administration et les partenaires, assurant l’authenticité et la sécurité des transmissions tout en facilitant la signature électronique des documents. Le Portail Public de Facturation (PPF) reste une solution de base pour les TPE et microentreprises, mais les fonctionnalités avancées des plateformes payantes sont à considérer pour toute organisation visant la performance.
Puis, il faut garantir l’archivage numérique conforme : la conservation sur 10 ans, l’accès simplifié et l’horodatage sécurisé sont essentiels pour prouver l’intégrité des factures lors d’un contrôle. Un audit initial de l’existant, mené avec l’appui du DAF ou d’un expert-comptable, permet de cartographier les besoins actuels, d’identifier les partenaires commerciaux impliqués et d’établir un plan de transformation réaliste.
Tableau des outils adaptés à la dématérialisation :
| Type de solution | Exemples | Niveau d’automatisation | Volume cible |
|---|---|---|---|
| Logiciels de facturation intégrés | Pennylane, Sellsy, Henrri | Élevé | TPE, indépendants |
| ERP avec module facturation | SAP, Sage, Cegid | Très élevé | PME, ETI |
| Plateformes spécialisées dématérialisation | Esker, Yooz, Basware | Complet | Entreprises avec >1 000 factures/mois |
| Portail Public de Facturation (PPF) | Chorus Pro | Moyen | Très petites entreprises |
Chaque entreprise doit veiller à former ses équipes : la dimension humaine ne doit pas être reléguée au second plan, car un outil de dématérialisation mal utilisé peut provoquer des erreurs coûteuses. Enfin, l’attitude proactive est la clé : se rapprocher de son éditeur de logiciel, identifier le besoin de fonctionnalités complémentaires, anticiper la migration et tester en amont. Plus l’entreprise agit tôt, plus la transition sera fluide, sans interruption des opérations ni surcharge à l’approche de la date fatidique.
En résumé, investir dans un outil fiable, auditer ses pratiques et sensibiliser les parties prenantes s’inscrivent comme les piliers d’une transition réussie vers la facture électronique, garante de conformité et levier d’efficacité administrative durable.
Quelle différence entre dématérialisation et facture électronique ?
La dématérialisation recouvre toute conversion d’une facture papier en support numérique (PDF, scan, e-mail). La facture électronique implique un format structuré reconnu (Factur-X, UBL, CII) transmis via une Plateforme Agréée, seul véritablement conforme à la législation en vigueur à partir de 2026.
Dois-je changer de logiciel pour être conforme ?
Si votre logiciel actuel ne génère pas de factures électroniques structurées ou ne permet pas la transmission via une Plateforme Agréée, il est indispensable d’en changer ou d’ajouter un module, sous peine de sanctions financières et d’interruption du flux administratif.
Comment garantir l’archivage légal des factures ?
L’archivage doit garantir l’intégrité, l’horodatage et l’accessibilité pendant 10 ans. Optez pour un outil qui propose l’archivage à valeur probante, élément clé en cas de contrôle fiscal ou de litige.
Les micro-entrepreneurs sont-ils concernés par la réforme ?
Oui, toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques dès septembre 2026, et les émettre à partir de septembre 2027 pour les PME et micro-entreprises.
Le Portail Public de Facturation est-il une bonne solution ?
Le PPF est gratuit et permet d’émettre et de recevoir les factures électroniques, mais ses fonctionnalités sont plus limitées qu’une Plateforme Agréée payante. Il convient parfaitement aux petites structures qui veulent débuter simplement la facturation électronique.
Information générale à jour à la date de publication. Pour une situation personnelle, les textes officiels et l’organisme compétent font foi.