Pour un organisme de formation, la question de la TVA est un casse-tête récurrent. Entre les textes qui prévoient une exonération et la réalité des obligations comptables, il est facile de se tromper. Une erreur de facturation peut entraîner un redressement fiscal ou une perte de compétitivité. Le principe de base est simple : en France, toute prestation de service effectuée à titre onéreux entre dans le champ d'application de la TVA. Les formations professionnelles ne font pas exception. Pourtant, la loi prévoit plusieurs cas d'exonération, à condition de respecter un cadre strict.
Qui est concerné par l'exonération de TVA ?
Le statut juridique de l'organisme détermine en grande partie son régime fiscal. Les personnes morales de droit public (État, collectivités locales, établissements publics) sont exonérées de droit pour leurs actions de formation professionnelle continue. C'est également le cas des centres de formation d'apprentis (CFA), quel que soit leur statut public ou privé.
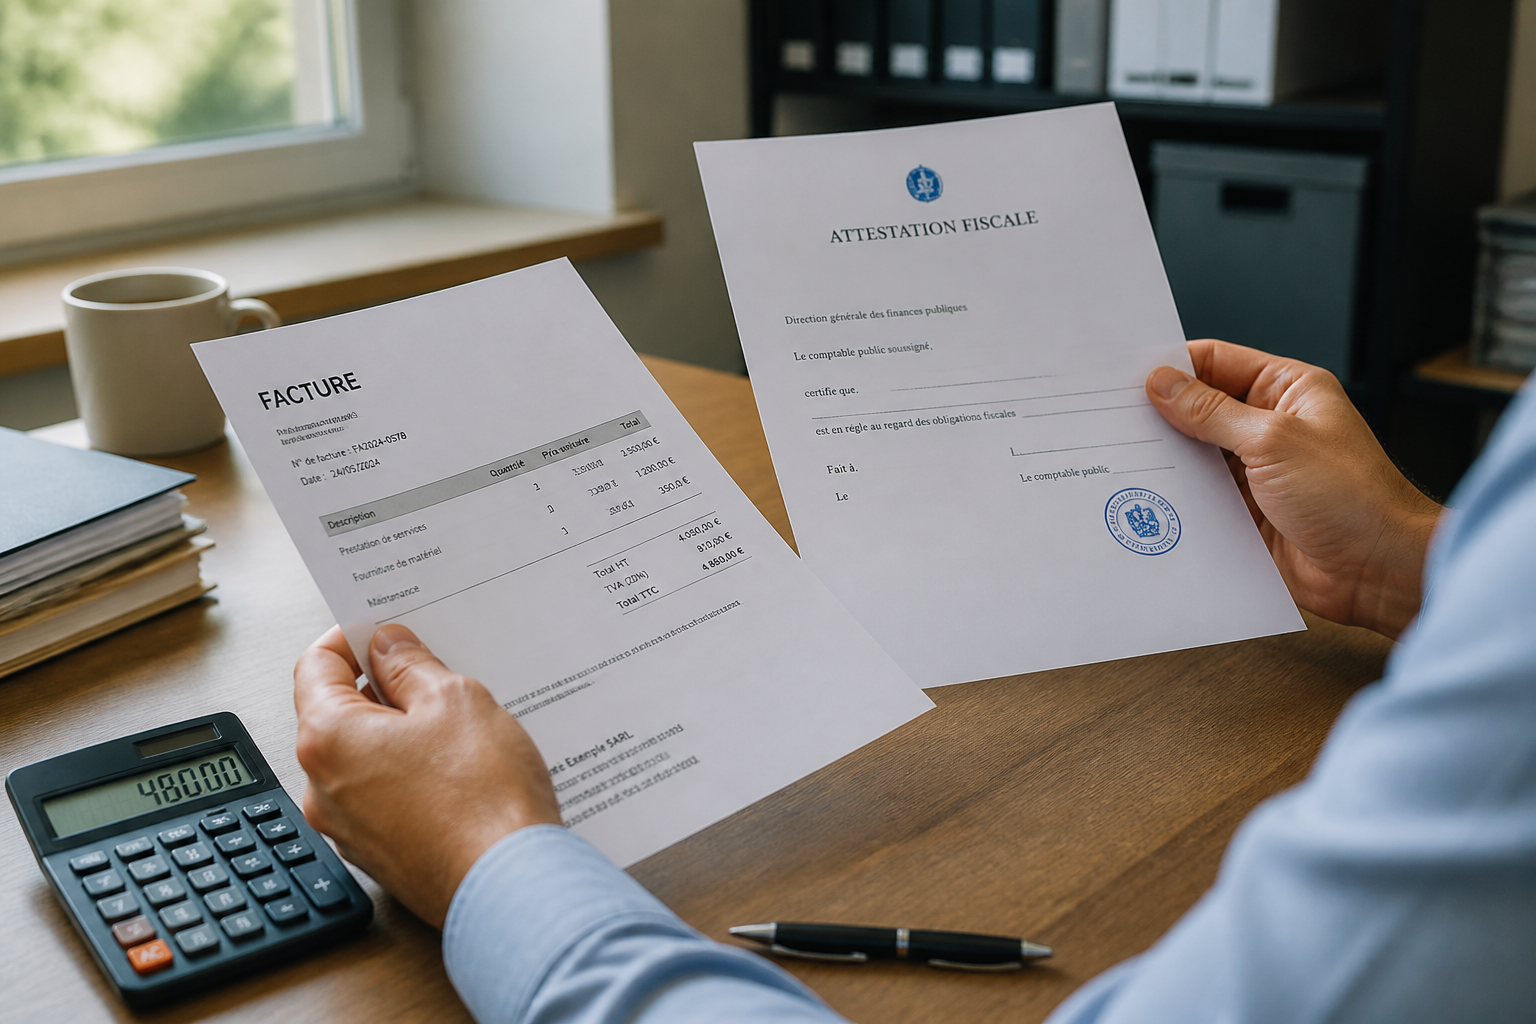
Pour les organismes privés, la situation est différente. Une association à but non lucratif peut bénéficier d'une exonération d'office si elle agit exclusivement au profit de ses membres (comme un syndicat ou un parti politique). Mais pour la majorité des organismes de formation privés (SARL, SAS, auto-entrepreneur), l'exonération n'est pas automatique. Elle fait l'objet d'une demande spécifique auprès de l'administration.
Comment obtenir l'exonération de TVA ?
Pour un organisme privé, la procédure est précise et non rétroactive. Vous ne pouvez pas facturer sans TVA tant que vous n'avez pas reçu l'attestation. Voici les étapes à suivre.
- Déclarer votre activité : dès le lancement, remplissez le formulaire n° 3511 et envoyez-le par lettre recommandée à la Direccte (devenue Dreets) de votre siège social. Cette déclaration officialise votre activité de formation professionnelle continue.
- Obtenir l'attestation fiscale : une fois votre numéro d'enregistrement obtenu, l'administration délivre une attestation qui vous autorise à appliquer l'exonération. Tant que vous ne l'avez pas, vous devez facturer la TVA à 20 %.
- Mentionner la référence légale : chaque facture doit porter la mention "exonérée de TVA – Art. 261.4.4 a du CGI". Sans cette ligne, la facture est considérée comme non conforme.
- Respecter les obligations annuelles : chaque année, vous devez déposer un bilan pédagogique et financier. Un seul manquement peut entraîner la suspension de l'exonération.
Une alternative existe pour les petites structures : le régime de la franchise en base de TVA. Si votre chiffre d'affaires annuel ne dépasse pas 33 800 euros, vous pouvez facturer sans TVA, sans attendre l'attestation. Ce régime est temporaire et ne dispense pas de la déclaration d'activité.
Quelles prestations sont concernées par l'exonération ?
L'exonération ne couvre pas toutes les activités d'un organisme de formation. Elle est strictement réservée aux actions relevant de la formation professionnelle continue et de l'enseignement. Concrètement, cela inclut :
- Les sessions de formation (présentiel, à distance, blended) ;
- Les bilans de compétences ;
- Les prestations de services et biens directement liés à une session (repas des stagiaires, logement, fournitures pédagogiques).
En revanche, des activités comme l'enseignement de la conduite, les cours de bridge ou le coaching sportif (hors cadre professionnel) restent soumises à la TVA à 20 %. De même, la vente de supports de formation en ligne sans accompagnement pédagogique peut être requalifiée en vente de biens numériques, et donc taxée.
Un point important : l'exonération s'applique aux prestations de formation professionnelle continue. Si vous dispensez des formations initiales (scolaires, universitaires) via un établissement privé comparable à un établissement public, l'exonération est également possible, mais sous des conditions spécifiques liées à la convention avec l'Éducation nationale.
Quels sont les risques si vous facturez sans être exonéré ?
Facturer sans TVA alors que vous n'avez pas l'attestation est une infraction grave. L'administration peut vous réclamer la TVA due, majorée de pénalités de retard et d'amendes. À l'inverse, si vous facturez la TVA alors que vous êtes exonéré, vous devez la reverser à l'État, ce qui réduit votre marge.
Un autre piège concerne la taxe sur les salaires. Si vous êtes exonéré de TVA sur au moins 90 % de votre chiffre d'affaires, vous devenez redevable de cette taxe. Elle est due par tout employeur non assujetti à la TVA. Le calcul est complexe et peut représenter un coût significatif. Il est donc crucial d'évaluer l'impact global avant de choisir l'exonération.
Enfin, n'oubliez pas que l'exonération n'est pas définitive. Un contrôle de la Dreets ou un bilan pédagogique manquant peut la faire annuler. Il faut donc maintenir une veille administrative constante.
Exonération ou assujettissement : comment choisir ?
Le choix entre être assujetti ou exonéré dépend de votre modèle économique. Si vous travaillez principalement avec des entreprises privées qui récupèrent la TVA, être assujetti peut être un avantage : vous facturez la TVA, mais vous déduisez celle de vos achats (logiciels, matériel, locaux).
En revanche, si vous intervenez sur des marchés publics ou via le Compte Personnel de Formation (CPF), l'exonération est souvent préférable. Les donneurs d'ordre publics et les financeurs (Opérateurs de Compétences) préfèrent des factures hors taxes, car ils ne récupèrent pas la TVA. Dans ce cas, l'attestation d'exonération est un argument commercial.
Avant de faire votre choix, réalisez une simulation. Prenez en compte votre chiffre d'affaires prévisionnel, le profil de vos clients et vos charges. Si vous optez pour l'exonération, respectez scrupuleusement le formalisme : une erreur de déclaration peut coûter cher. Si vous préférez rester assujetti, vous pouvez le faire, mais vous ne pourrez pas facturer sans TVA, même à un client public, sans risquer un redressement.
La gestion de la TVA n'est pas une formalité administrative secondaire. Elle a un impact direct sur votre trésorerie et votre compétitivité. Pour les organismes qui souhaitent structurer leur offre de formation et se conformer aux obligations fiscales, une formation en intelligence artificielle peut booster la productivité de vos employés en automatisant une partie de la gestion comptable. Mais avant d'investir, assurez-vous que votre statut fiscal est clair. Si vous recrutez des formateurs salariés ou si vous gérez des contrats complexes, la question de la durée d'une mise à pied conservatoire peut aussi se poser en cas de litige. Enfin, pour les cadres dirigeants qui doivent maîtriser ces enjeux, des cours d'anglais pour cadres peuvent faciliter la lecture des directives européennes sur la TVA. Prenez le temps de consulter un expert-comptable spécialisé dans la formation professionnelle : c'est un investissement qui évite bien des erreurs.
Information générale à jour à la date de publication. Pour une situation personnelle, les textes officiels et l’organisme compétent font foi.