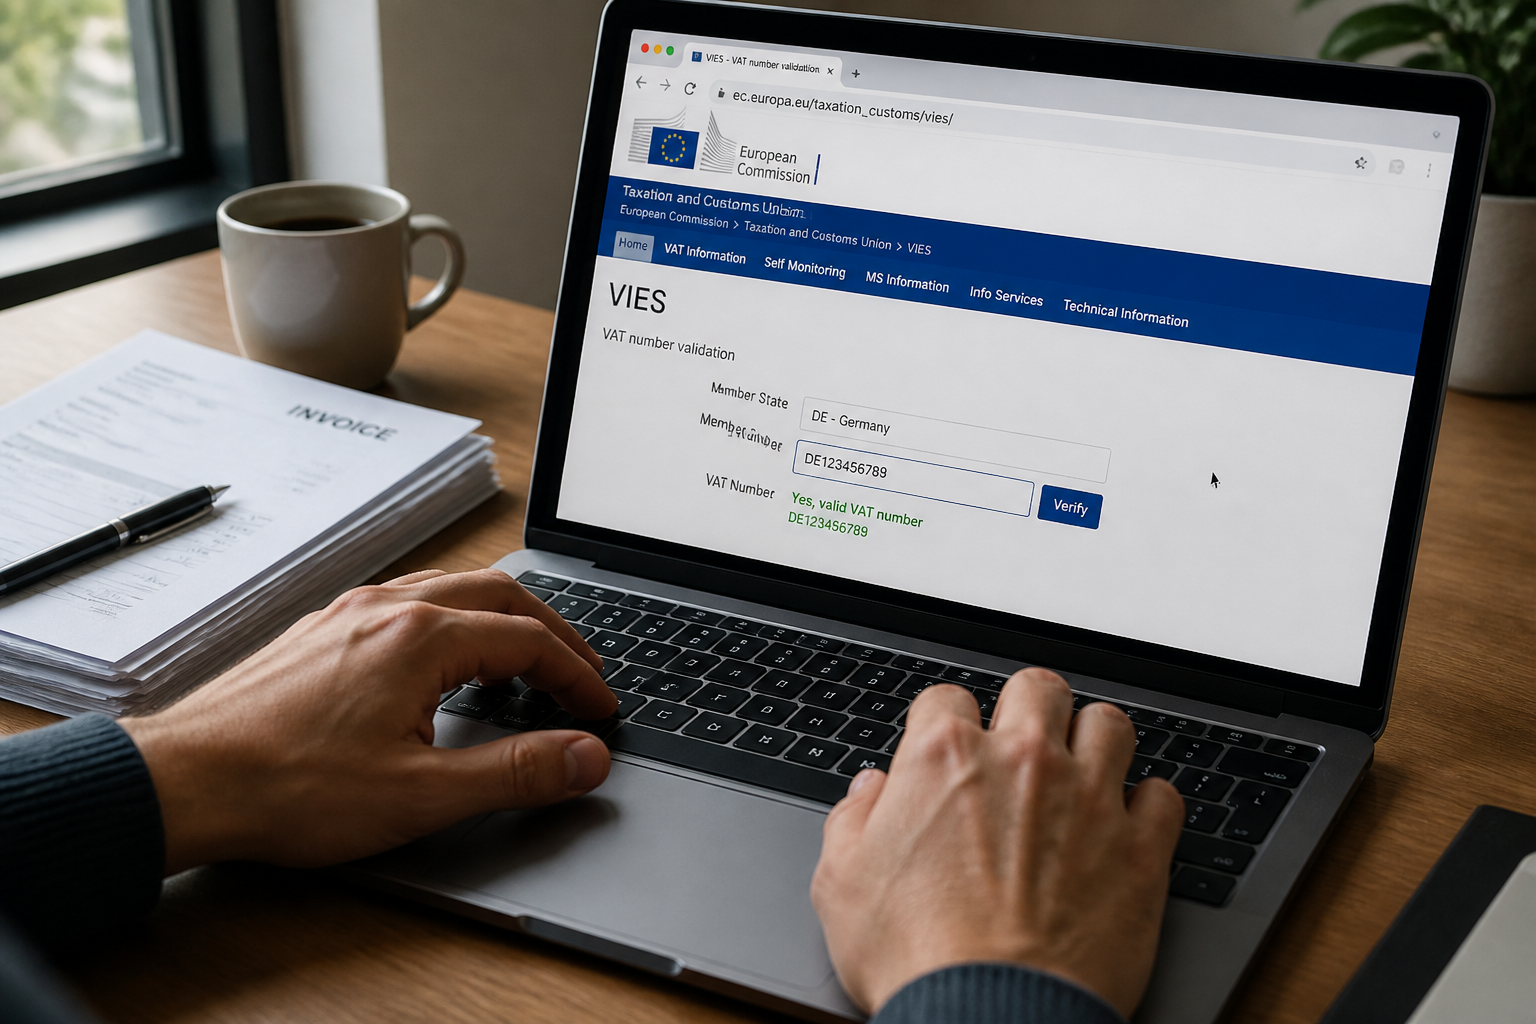
Avant d'envoyer une facture à un client basé dans l'Union européenne, une vérification s'impose : celle de son numéro de TVA intracommunautaire. Cette étape, souvent perçue comme une formalité administrative, protège pourtant votre entreprise contre des erreurs de facturation coûteuses et des montages frauduleux. L'outil VIES (VAT Information Exchange System) permet cette vérification en quelques secondes, mais son usage mérite d'être compris pour éviter les pièges les plus courants.
Qu'est-ce que le numéro de TVA intracommunautaire et à quoi sert-il ?
Le numéro de TVA intracommunautaire est un identifiant unique délivré par l'administration fiscale de chaque pays de l'Union européenne. Il permet d'identifier les entreprises participant à des échanges transfrontaliers de biens ou de services. En France, ce numéro se compose du code FR, d'une clé informatique à deux chiffres et du numéro Siren à neuf chiffres. Pour les entreprises redevables de la TVA, il est attribué automatiquement lors de l'immatriculation. Pour les autres, notamment celles en franchise en base, une demande en ligne via le compte professionnel sur impots.gouv.fr est nécessaire.
Dans les échanges entre professionnels au sein de l'UE, la TVA n'est généralement pas facturée par le vendeur. C'est l'acheteur qui applique le mécanisme d'auto-liquidation dans son pays. Le numéro de TVA sert alors à justifier cette exonération et à sécuriser la transaction. Sans lui, une facture intracommunautaire ne peut pas être émise dans les règles.
Comment vérifier un numéro de TVA européen avec VIES ?
Le système VIES, géré par la Commission européenne, fonctionne comme un moteur de recherche. Il interroge les bases de données nationales des États membres pour confirmer si un numéro est valide. La démarche se fait en ligne : vous saisissez le numéro de TVA de votre partenaire, et l'outil vous renvoie un statut valide ou non valide.
Un numéro valide signifie que l'entreprise est bien enregistrée pour les opérations intracommunautaires. Un statut non valide peut avoir plusieurs explications :
- le numéro n'existe pas ;
- il n'a pas été activé pour les échanges intra-UE ;
- l'enregistrement n'est pas encore finalisé, certains pays exigeant une immatriculation distincte pour les transactions transfrontalières.
Ces informations ne sont pas toujours mises à jour immédiatement dans les bases nationales. En cas de doute, il est conseillé de contacter votre administration fiscale locale pour obtenir une confirmation.
Pourquoi conserver la preuve de la vérification ?
Une simple capture d'écran ou un export PDF de la validation VIES peut vous tirer d'affaire lors d'un contrôle fiscal. Depuis 2025, avec la généralisation progressive de la facturation électronique pour les opérations intracommunautaires d'ici 2030, la conservation de ces preuves devient un point d'attention majeur. En cas de contrôle, elles permettent de justifier l'exonération de TVA et le droit à déduction.
Il est donc recommandé de garder une trace de chaque validation, que ce soit sous forme de capture d'écran, d'export PDF ou de journal automatisé. Cette pratique, simple à mettre en place, évite des complications administratives inutiles.
Les formats de numéros de TVA selon les pays européens
Chaque pays de l'Union européenne possède son propre format de numéro de TVA. Connaître ces formats permet de repérer rapidement une anomalie. Voici quelques exemples :
| Pays | Format du numéro | Taux standard de TVA |
|---|---|---|
| France | FR 00000000000 | 20% |
| Allemagne | DE 000000000 | 19% |
| Belgique | BE 0000000000 | 21% |
| Italie | IT 00000000000 | 22% |
| Espagne | ES X0000000X | 21% |
| Pays-Bas | NL 000000000B00 | 21% |
| Irlande | IE 0000000XX | 23% |
Les deux premières lettres indiquent le pays d'origine. Le taux de TVA standard varie considérablement d'un État à l'autre, de 17% au Luxembourg à 27% en Hongrie. Ces variations influencent directement le montant de la TVA à auto-liquider.
Vérifier le numéro de TVA pour détecter les fraudes
La vérification du numéro de TVA de votre cocontractant répond à deux objectifs : confirmer son existence et connaître son régime d'imposition. Si un client vous affirme être immatriculé mais que la vérification VIES ne le confirme pas, plusieurs scénarios sont possibles. Il peut s'agir d'une entreprise bénéficiant d'un régime dérogatoire, comme la franchise en base de TVA, qui n'a pas besoin de numéro pour ses opérations nationales. Mais cela peut aussi révéler une entreprise inexistante.
Dans ce cas, des recherches complémentaires sur les registres nationaux d'identification des entreprises s'imposent. Si l'entreprise n'apparaît nulle part, la prudence est de mise : la facture pourrait résulter d'une pratique frauduleuse. La vérification VIES s'inscrit ainsi dans une logique de contrôle renforcé des partenaires commerciaux, sans pour autant éliminer tous les risques d'escroquerie.
Les limites du système VIES à connaître
Le système VIES n'est pas infaillible. Il peut être temporairement indisponible lors des mises à jour des bases de données nationales. En cas de message d'erreur, patientez quelques minutes puis réessayez, ou revenez plus tard dans la journée. La Commission européenne veille à maintenir ces interruptions aussi brèves que possible.
Autre limite : pour des raisons de protection des données, les autorités nationales ne communiquent pas le nom et l'adresse associés à un numéro de TVA. Elles se contentent de confirmer l'existence d'un nom et d'une adresse liés à ce numéro. La Commission européenne décline toute responsabilité quant à l'exactitude des informations affichées, puisqu'elles proviennent des bases nationales sur lesquelles elle n'exerce aucun contrôle.
Si la vérification échoue alors que votre client affirme être immatriculé, il peut demander une vérification auprès de son administration fiscale. Celle-ci peut l'inviter à s'immatriculer à nouveau pour les transactions transfrontalières. La procédure varie selon les pays, certains disposant de systèmes en ligne, d'autres fonctionnant par téléphone ou courriel.
Un réflexe simple qui évite des redressements coûteux
Vérifier systématiquement le numéro de TVA de chaque nouveau partenaire européen demande un peu de rigueur, mais l'opération prend moins d'une minute. Les entreprises qui négligent cette étape s'exposent à des redressements fiscaux si la TVA n'a pas été correctement collectée ou déclarée. Dans un contexte où la facturation électronique va se généraliser pour les opérations intracommunautaires, la validation VIES s'annonce comme un réflexe durable. Ne pas l'adopter maintenant, c'est prendre le risque de devoir rattraper un retard coûteux en temps et en argent. La prochaine facture que vous émettez vers un client européen mérite cette vérification préalable.
Information générale à jour à la date de publication. Pour une situation personnelle, les textes officiels et l’organisme compétent font foi.