Quand on dirige une SASU, chaque trajet fait pour l'entreprise coûte de l'argent : essence, péage, usure du véhicule. La bonne nouvelle, c'est que ces dépenses sont déductibles du chiffre d'affaires, ce qui réduit l'impôt sur les sociétés. Mais entre le barème kilométrique et les frais réels, les règles à respecter et les justificatifs à fournir, il est facile de se tromper. Voici comment faire le bon choix et éviter les mauvaises surprises avec l'administration fiscale.
Quels frais de déplacement peut-on déduire en SASU ?
Le président d'une SASU peut se faire rembourser les dépenses liées à ses déplacements professionnels, à condition qu'elles soient exclusivement liées à l'activité de la société. Cela inclut les trajets pour rencontrer un client, se rendre sur un chantier ou faire une mission, mais aussi, sous conditions, le trajet domicile-travail.
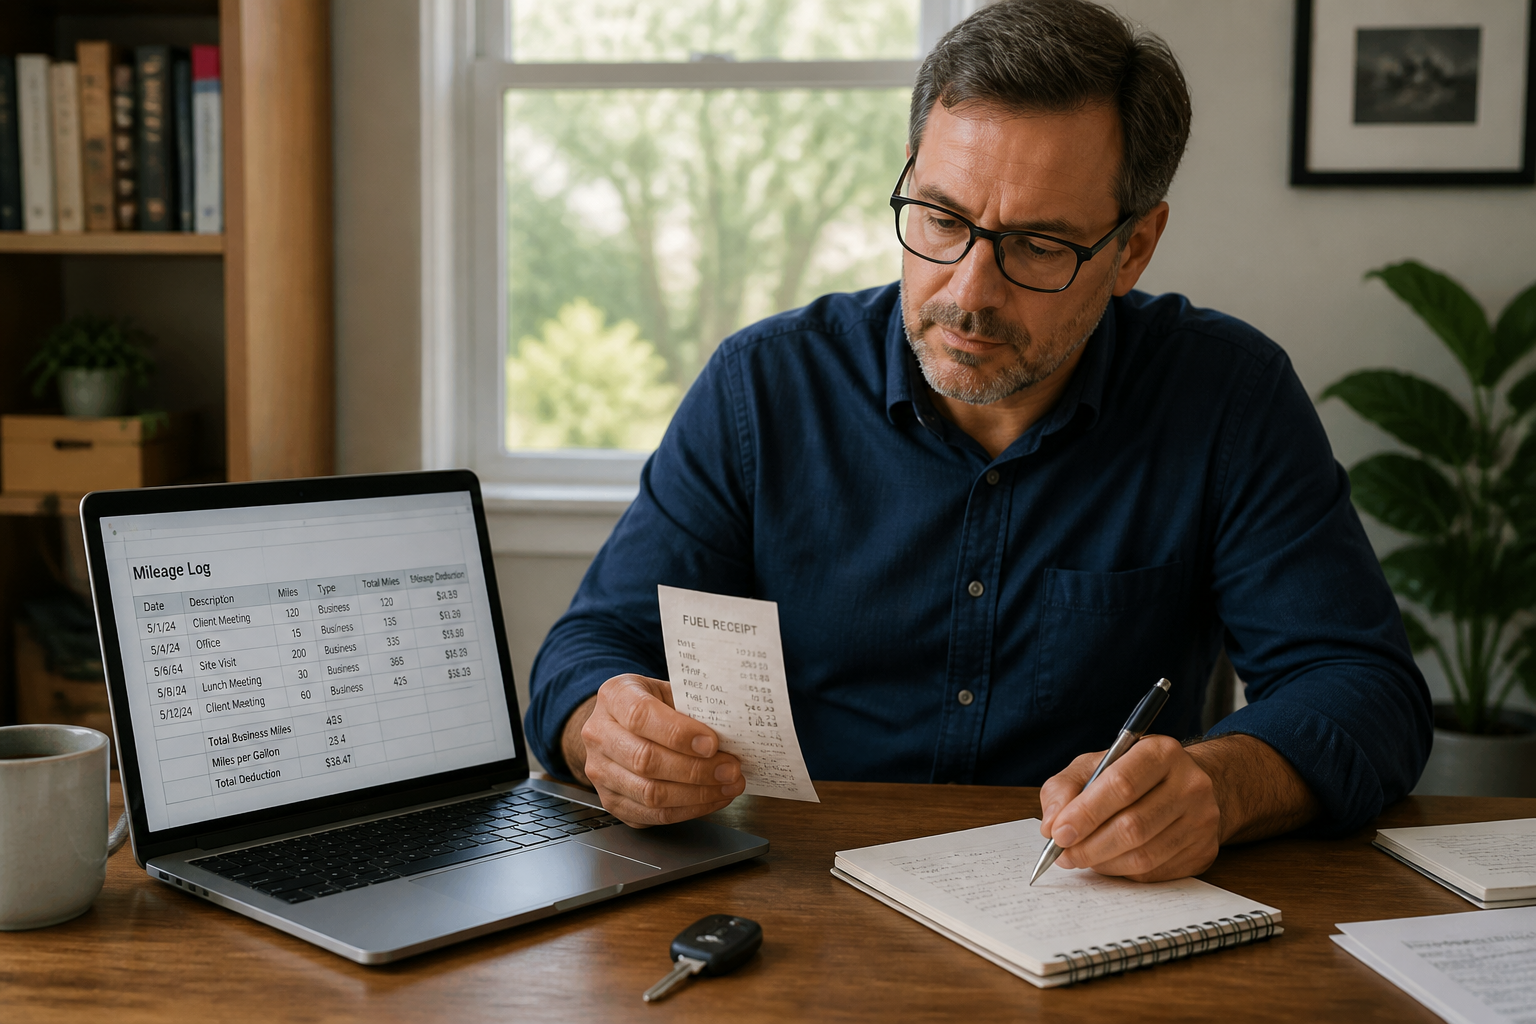
Les frais déductibles couvrent plusieurs postes :
- le carburant
- l'entretien et les réparations
- l'assurance du véhicule
- les frais de péage et de stationnement
- le loyer du véhicule en cas de leasing, au prorata de l'usage professionnel
Attention : pour être valables, ces dépenses doivent être raisonnables, proportionnées à l'activité et justifiées par une facture ou un ticket. L'administration fiscale considère qu'un abus peut être requalifié en fraude fiscale, voire en détournement de biens sociaux pour un dirigeant.
Barème kilométrique ou frais réels : quelle méthode choisir ?
Quand vous utilisez votre véhicule personnel pour les besoins de la SASU, vous avez deux options pour calculer le remboursement. Le choix dépend de votre situation et du type de véhicule.
Le barème kilométrique : simple mais pas toujours avantageux
Cette méthode forfaitaire utilise le barème officiel publié chaque année par l'administration fiscale. Le montant des indemnités kilométriques dépend de deux éléments :
- la distance parcourue en kilomètres
- la puissance administrative du véhicule, exprimée en chevaux fiscaux (CV)
La formule de calcul est : distance parcourue x coefficient du barème selon la puissance du véhicule.
Ce système présente un avantage : pas besoin de conserver tous les tickets d'essence ou de réparation. Vous déclarez simplement le nombre de kilomètres parcourus et la puissance fiscale de la voiture. En revanche, si vos frais réels sont inférieurs au forfait, vous payez plus d'impôt que nécessaire.
Si vous utilisez un véhicule électrique, vous bénéficiez d'une majoration de 20 % sur vos indemnités kilométriques.
Les frais réels : plus précis, plus contraignants
Avec cette option, vous déduisez le montant exact de chaque dépense : essence, entretien, assurance, péage, etc. L'avantage, c'est que vous êtes remboursé à l'euro près. L'inconvénient, c'est qu'il faut conserver et classer tous les justificatifs : factures, tickets de caisse, relevés de carte bancaire.
Cette méthode est souvent plus intéressante si vous roulez beaucoup ou si votre véhicule est ancien et coûteux en entretien. À l'inverse, pour une petite voiture économique, le barème kilométrique peut être plus simple et tout aussi avantageux.
Les règles à respecter pour le trajet domicile-travail
Le trajet entre votre domicile et le lieu de travail de la SASU est considéré comme un déplacement professionnel déductible. Mais l'administration fiscale impose une limite : si votre domicile est situé à plus de 40 kilomètres de l'entreprise, seuls les frais engagés pour l'aller ou le retour sont déductibles. En clair, vous ne pouvez pas déduire l'aller-retour complet si vous habitez loin.
Cette règle vise à éviter les abus, par exemple si vous choisissez délibérément un domicile éloigné pour augmenter vos frais déductibles. Si votre situation justifie cette distance (déménagement récent, contrainte familiale), vous pouvez la contester, mais mieux vaut être prêt à fournir des explications.
Comment déclarer les indemnités kilométriques en SASU ?
Pour obtenir le remboursement, vous devez établir une note de frais. Celle-ci doit mentionner :
- la date du déplacement
- le motif professionnel (client, chantier, rendez-vous)
- le nombre de kilomètres parcourus
- la puissance fiscale du véhicule
- le montant calculé selon le barème
Cette note de frais est ensuite intégrée dans la comptabilité de la SASU comme une charge déductible. Elle réduit d'autant le bénéfice imposable. Les frais professionnels ne sont pas soumis aux cotisations sociales, ce qui représente un gain net pour le dirigeant.
Si la SASU est soumise à l'impôt sur les sociétés (IS), la déduction des frais de déplacement est en principe possible. Mais pour les repas du midi, par exemple, la déduction forfaitaire de 10 % pour frais professionnels couvre déjà ce poste, ce qui interdit un remboursement supplémentaire.
Les erreurs à éviter avec les frais kilométriques
Plusieurs pièges reviennent régulièrement. Le premier : confondre frais professionnels et frais personnels. Un détour pour aller voir un ami ou faire une course personnelle n'est pas déductible. L'administration peut demander un justificatif de l'itinéraire, surtout en cas de contrôle.
Deuxième erreur : ne pas conserver les justificatifs. Même avec le barème kilométrique, vous devez pouvoir prouver la distance parcourue et le motif professionnel. Un simple relevé kilométrique annuel ne suffit pas : il faut un document daté et détaillé.
Troisième erreur : utiliser le barème pour un véhicule de fonction. Si la SASU met à votre disposition un véhicule, les frais réels sont la seule méthode possible. Le barème kilométrique ne s'applique qu'aux véhicules personnels du dirigeant.
Enfin, attention au seuil de 6 100 euros pour les frais de repas : au-delà, ils doivent être déclarés dans le relevé des frais généraux, ce qui peut attirer l'attention du fisc.
Comparatif : barème kilométrique vs frais réels
| Critère | Barème kilométrique | Frais réels |
|---|---|---|
| Justificatifs nécessaires | Note de frais + kilométrage | Toutes les factures et tickets |
| Simplicité | Élevée | Faible (gestion lourde) |
| Précision du remboursement | Forfaitaire | À l'euro près |
| Avantage pour véhicule électrique | Majoration de 20 % | Non applicable |
| Recommandé pour | Petits rouleurs, véhicules récents | Gros rouleurs, véhicules anciens |
Un dernier conseil : si vous hésitez entre les deux méthodes, faites un calcul rapide sur un mois type. Comparez le montant du barème avec la somme de vos frais réels (essence, entretien, assurance au prorata). Vous saurez immédiatement quelle option est la plus rentable pour votre SASU. Et surtout, gardez toujours une trace écrite de vos déplacements : en cas de contrôle, c'est votre meilleure protection.
Information générale à jour à la date de publication. Pour une situation personnelle, les textes officiels et l’organisme compétent font foi.